Vorbereiten
Gemeinsam wählen wir drei bis vier wichtige Arbeitsabläufe aus und stimmen Ansprechpartner, Umfang und Termin ab.
Growing Digital, Together.
Vom Bauchgefühl zum Digitalen Betriebsbefund
Unternehmerabend · Dr. Jürgen Nützel & Florian Katzki
Growing Digital, Together.
Ausgangslage
Gewachsene Abläufe.
Versteckte Zeitfresser.
Unser Ansatz
Das Ergebnis ist der Betriebsbefund:
ein verständlicher Bericht mit Kennzahlen, Befunden und priorisierten, systemneutralen Handlungsfeldern.
Gemeinsam wählen wir drei bis vier wichtige Arbeitsabläufe aus und stimmen Ansprechpartner, Umfang und Termin ab.
Wir verfolgen reale Vorgänge, sprechen mit den Beteiligten und schauen auf Systeme, Übergaben und manuelle Arbeitsschritte.
Die Beteiligten erfassen per Stichprobe Zeiten, Mengen und Fehler. Wir werten aus, rechnen die Wirtschaftlichkeit und fassen alles im Betriebsbefund zusammen.
Wir erläutern der Geschäftsführung die Ergebnisse und besprechen mögliche nächste Schritte. Das Unternehmen entscheidet, was es umsetzen möchte.
Unser Beispielunternehmen · fiktiv
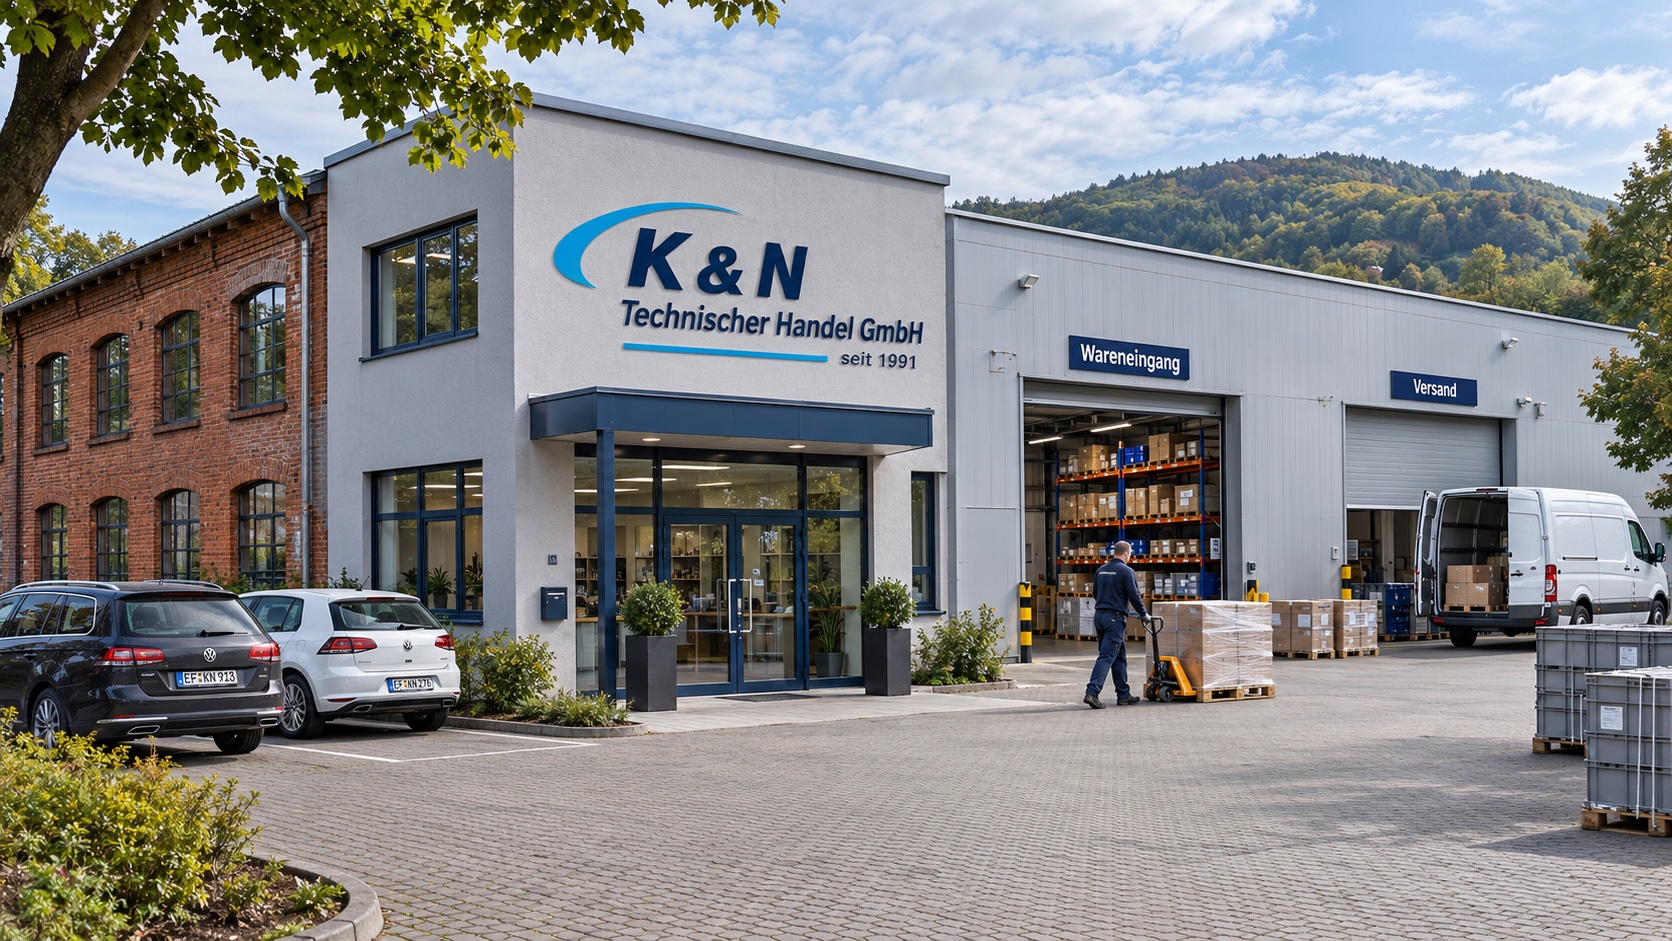
Firmenstandort
Fabian Katzenberger und Jochen Nützlich lernten sich beim VEB Maschinenbauhandel Erfurt kennen. Nach der Wende machten sie sich selbstständig und gründeten 1991 K & N als Großhandel für Industrie- und Werkstattbedarf.
Heute führt Fabians Sohn das Unternehmen. Jochens Tochter arbeitet als leitende Angestellte im Betrieb. Jochen ist im Ruhestand, Fabian betreut noch tageweise langjährige Kunden.
45 Mitarbeitende · 7,5 Mio. € Umsatz
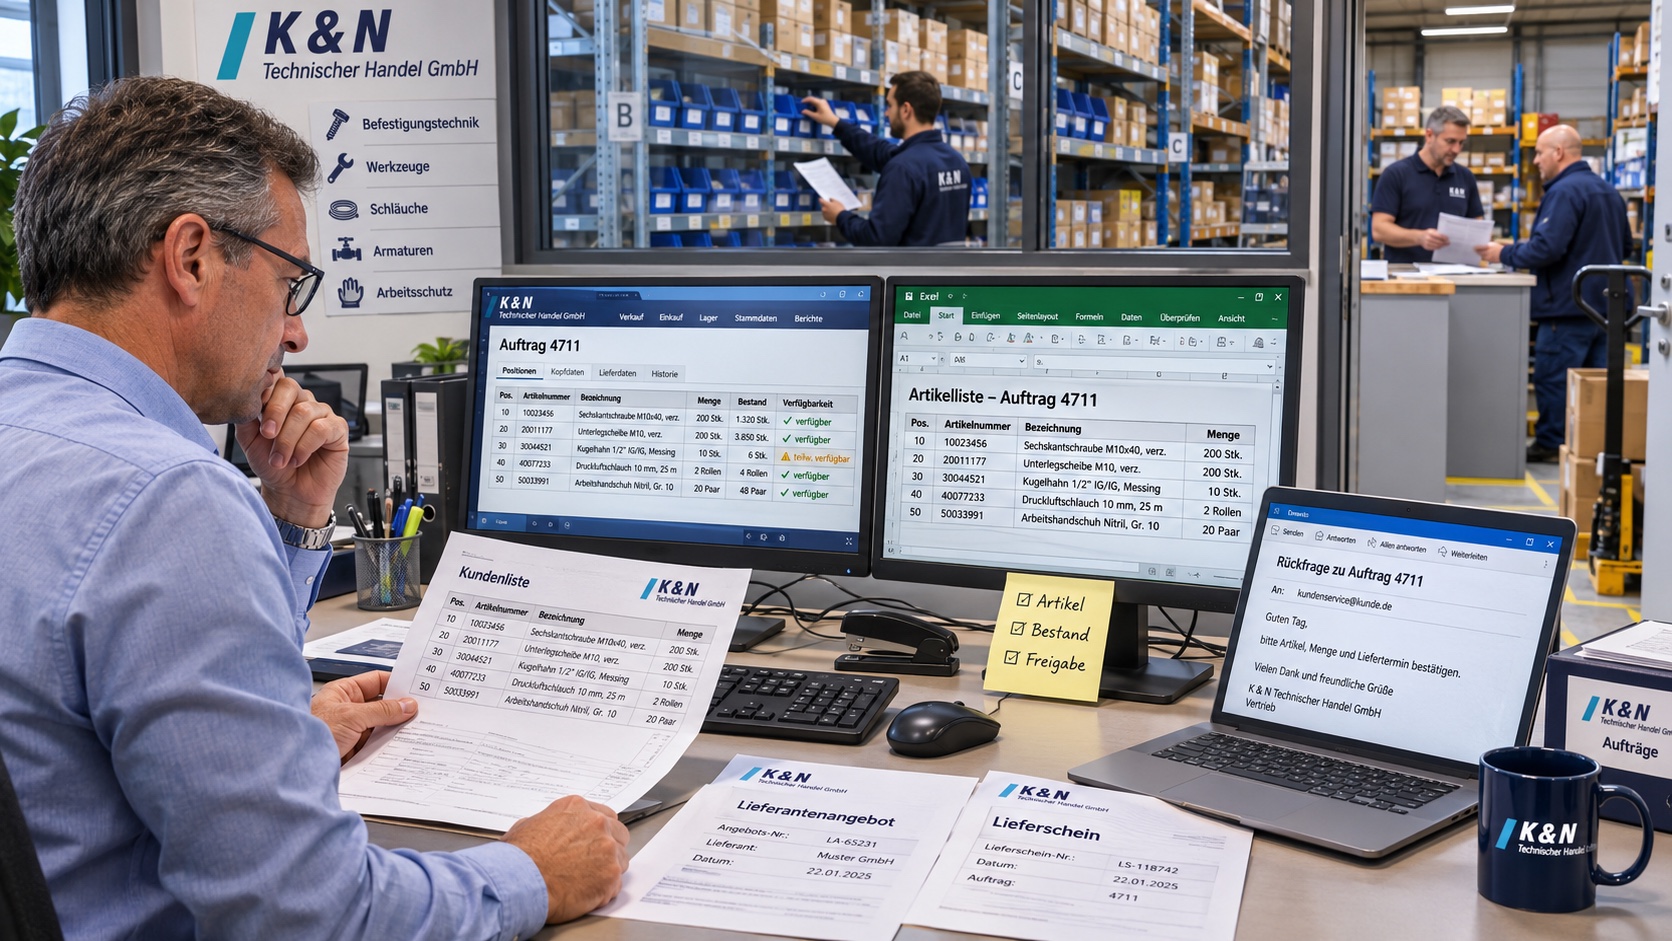
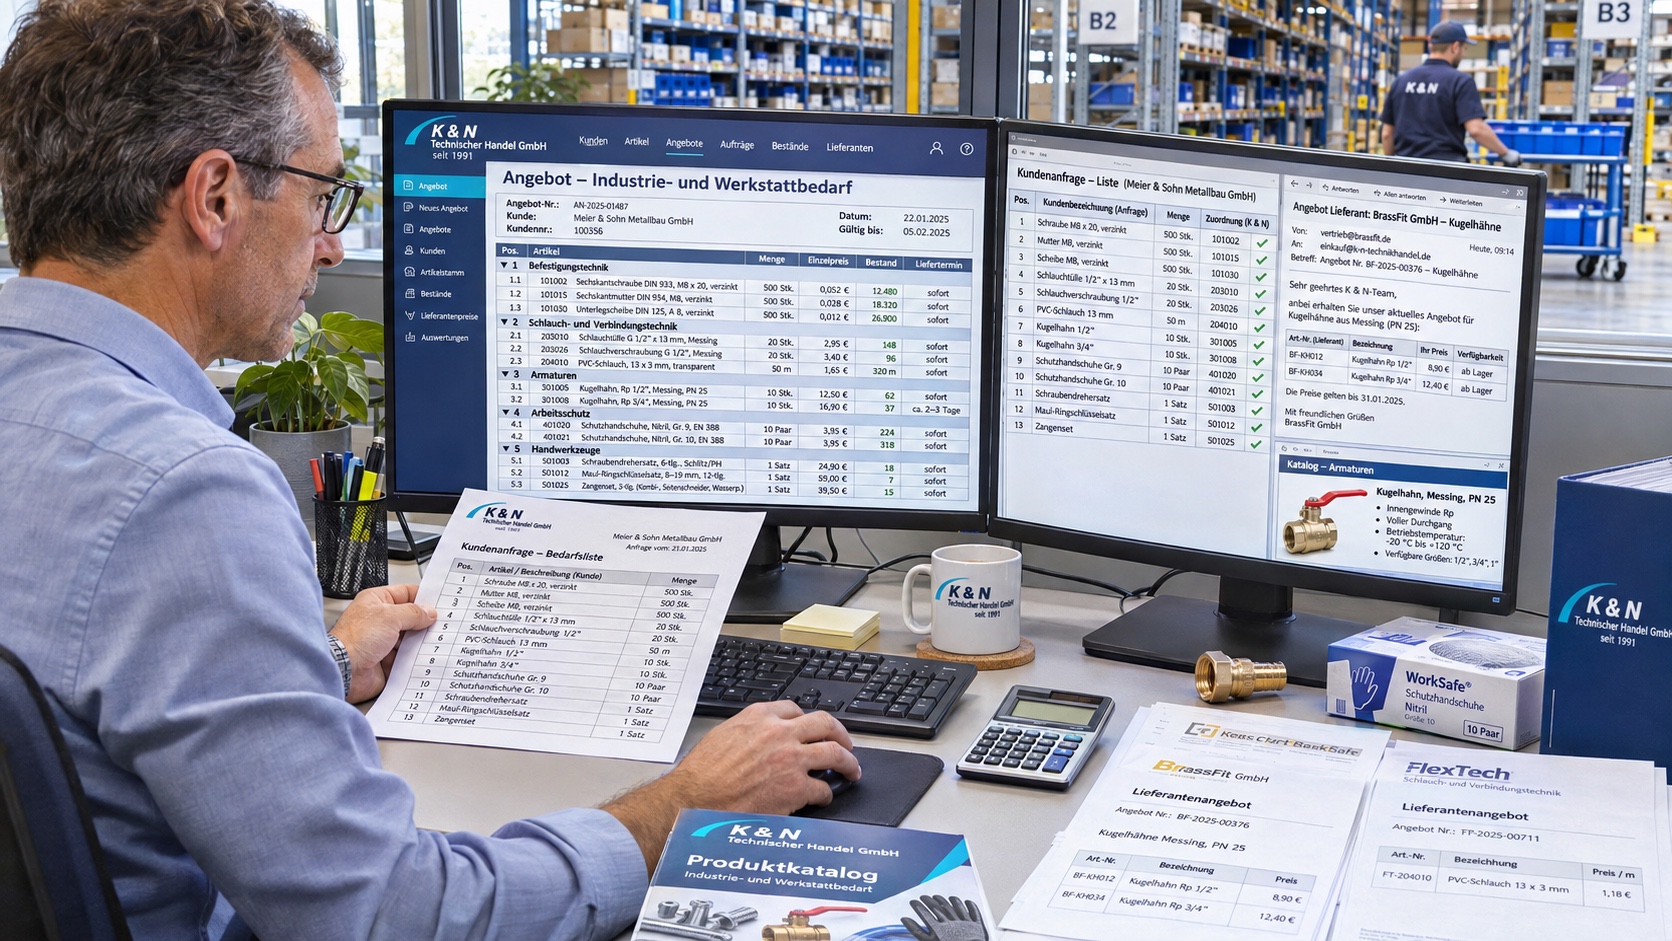
Angebotserstellung
Mitgründer Fabian Katzenberger erstellt für einen langjährigen Kunden ein Angebot mit vielen Positionen. Er klärt Artikelzuordnung, Mengen, Preise, Verfügbarkeit und Liefertermine.
Kundenlisten, Artikeldaten, Lagerbestände und Lieferantenangebote müssen zu einem vollständigen, lieferfähigen Angebot zusammenkommen.
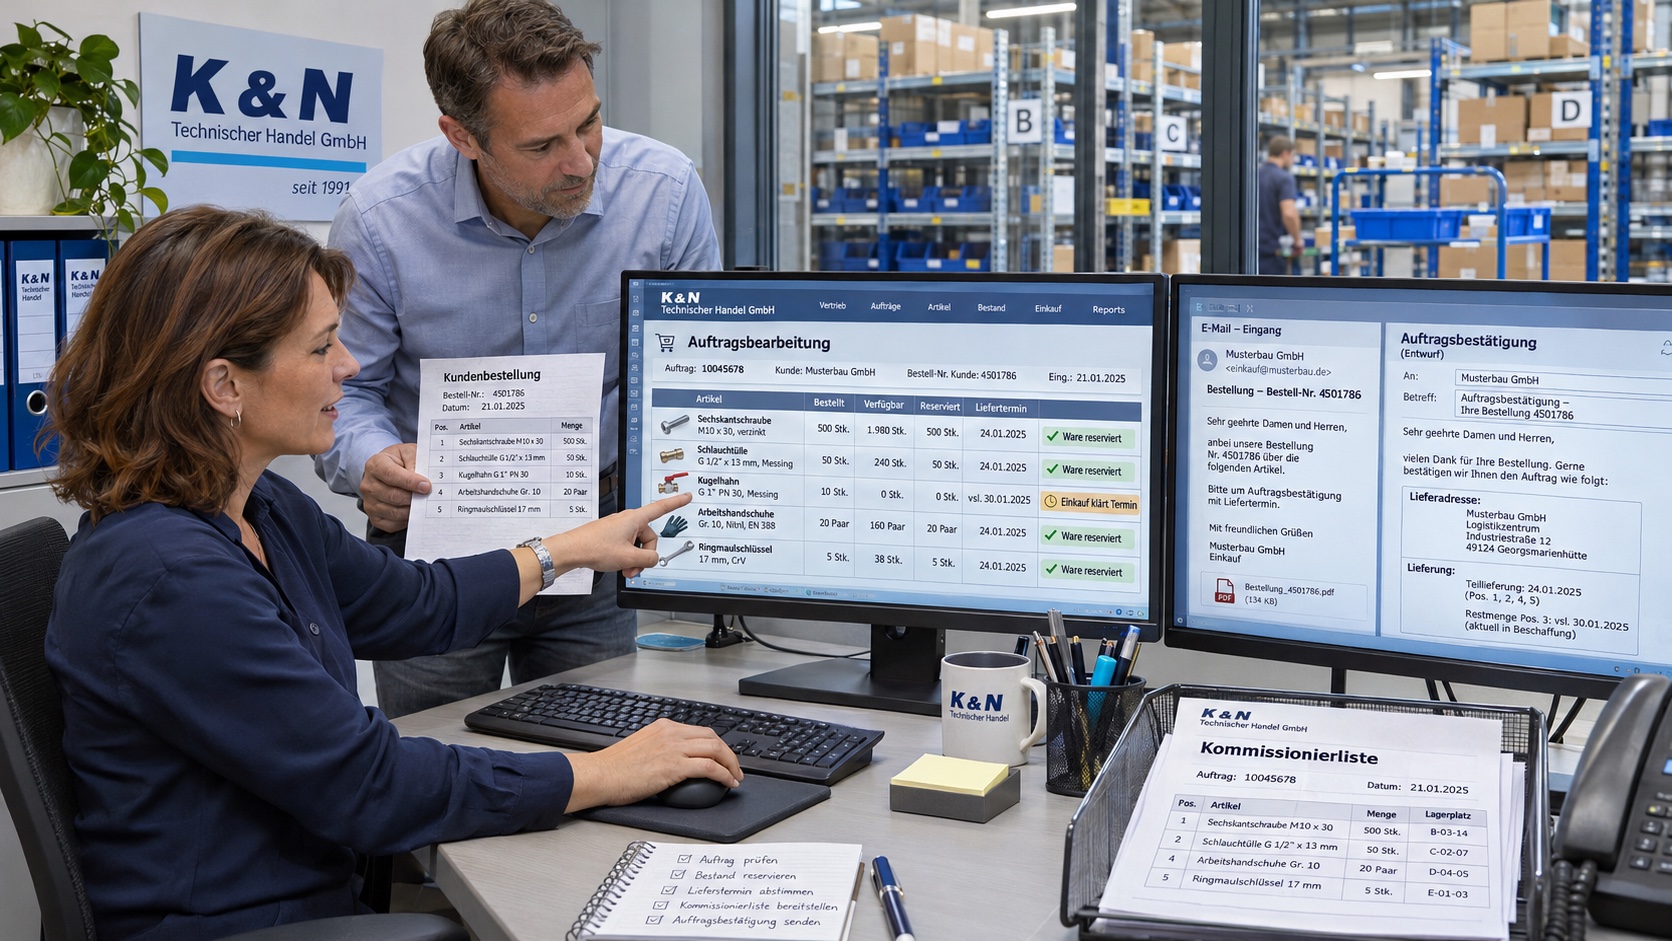
Auftragsabwicklung
Nach der Bestellung prüft der Innendienst Positionen, Konditionen und Lieferadressen. Verfügbare Ware wird reserviert; fehlende Artikel werden mit dem Einkauf geklärt.
Auftragsbestätigung, Liefertermin und Kommissionierliste müssen denselben aktuellen Stand zeigen.
Kommissionierung & Versand
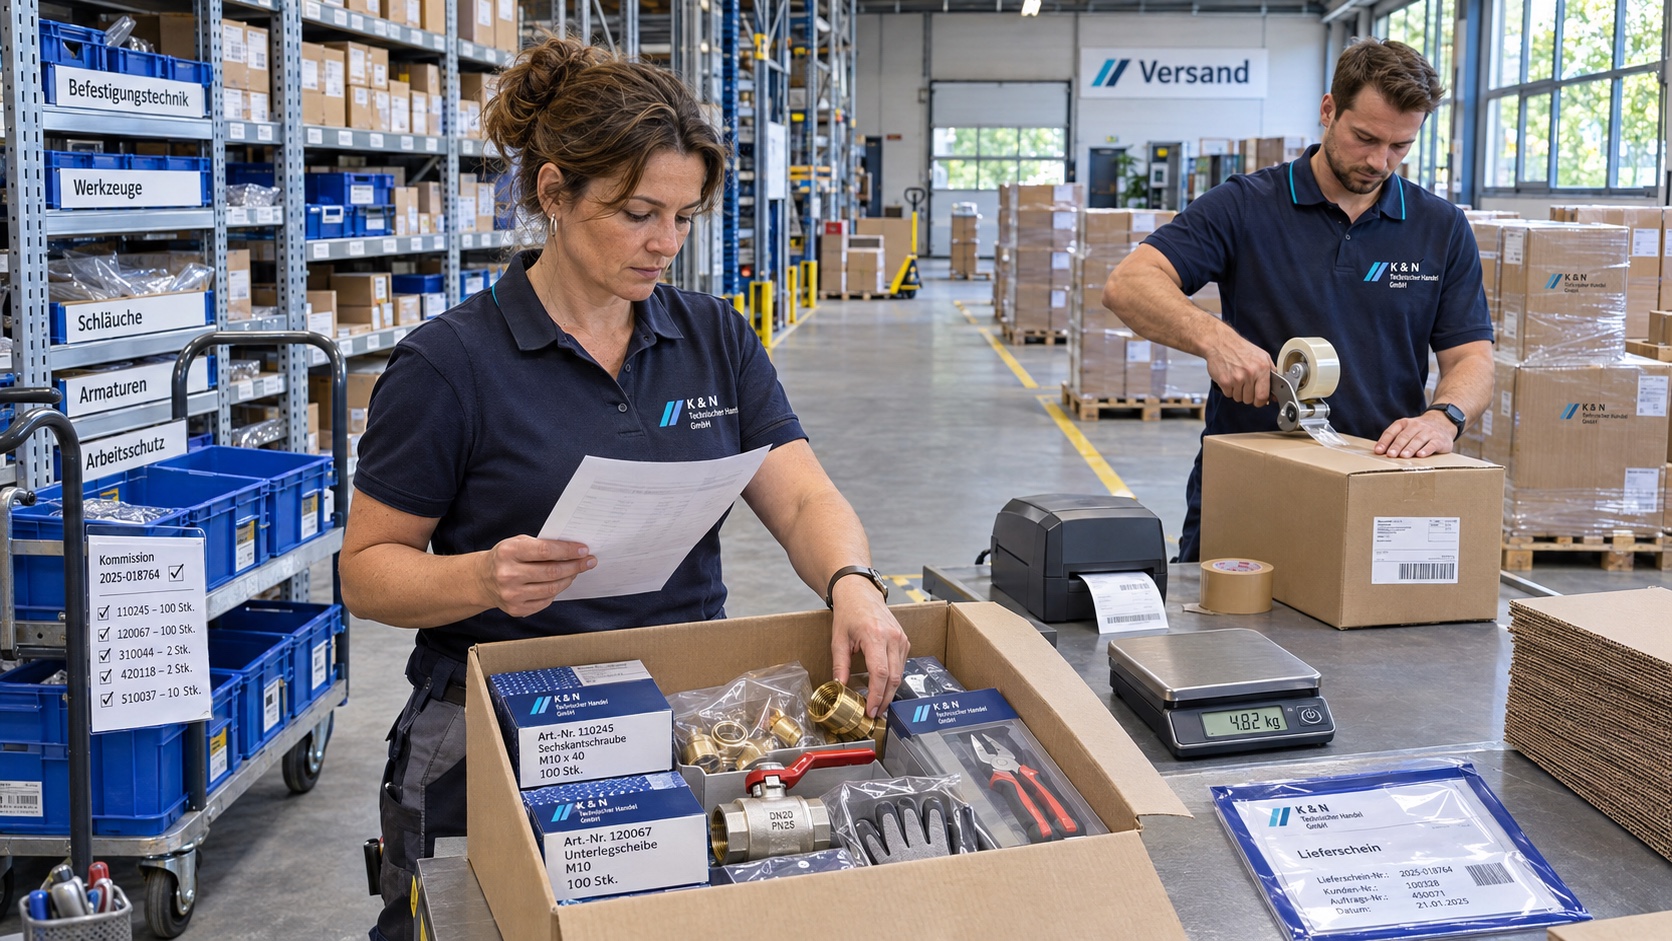
Im Lager werden die bestellten Artikel anhand der Kommissionierliste zusammengestellt und auf Artikelnummer, Menge und Vollständigkeit geprüft.
Anschließend wird die Ware verpackt, mit Lieferschein und Versandetikett versehen und an den Transportdienstleister übergeben.
Lager
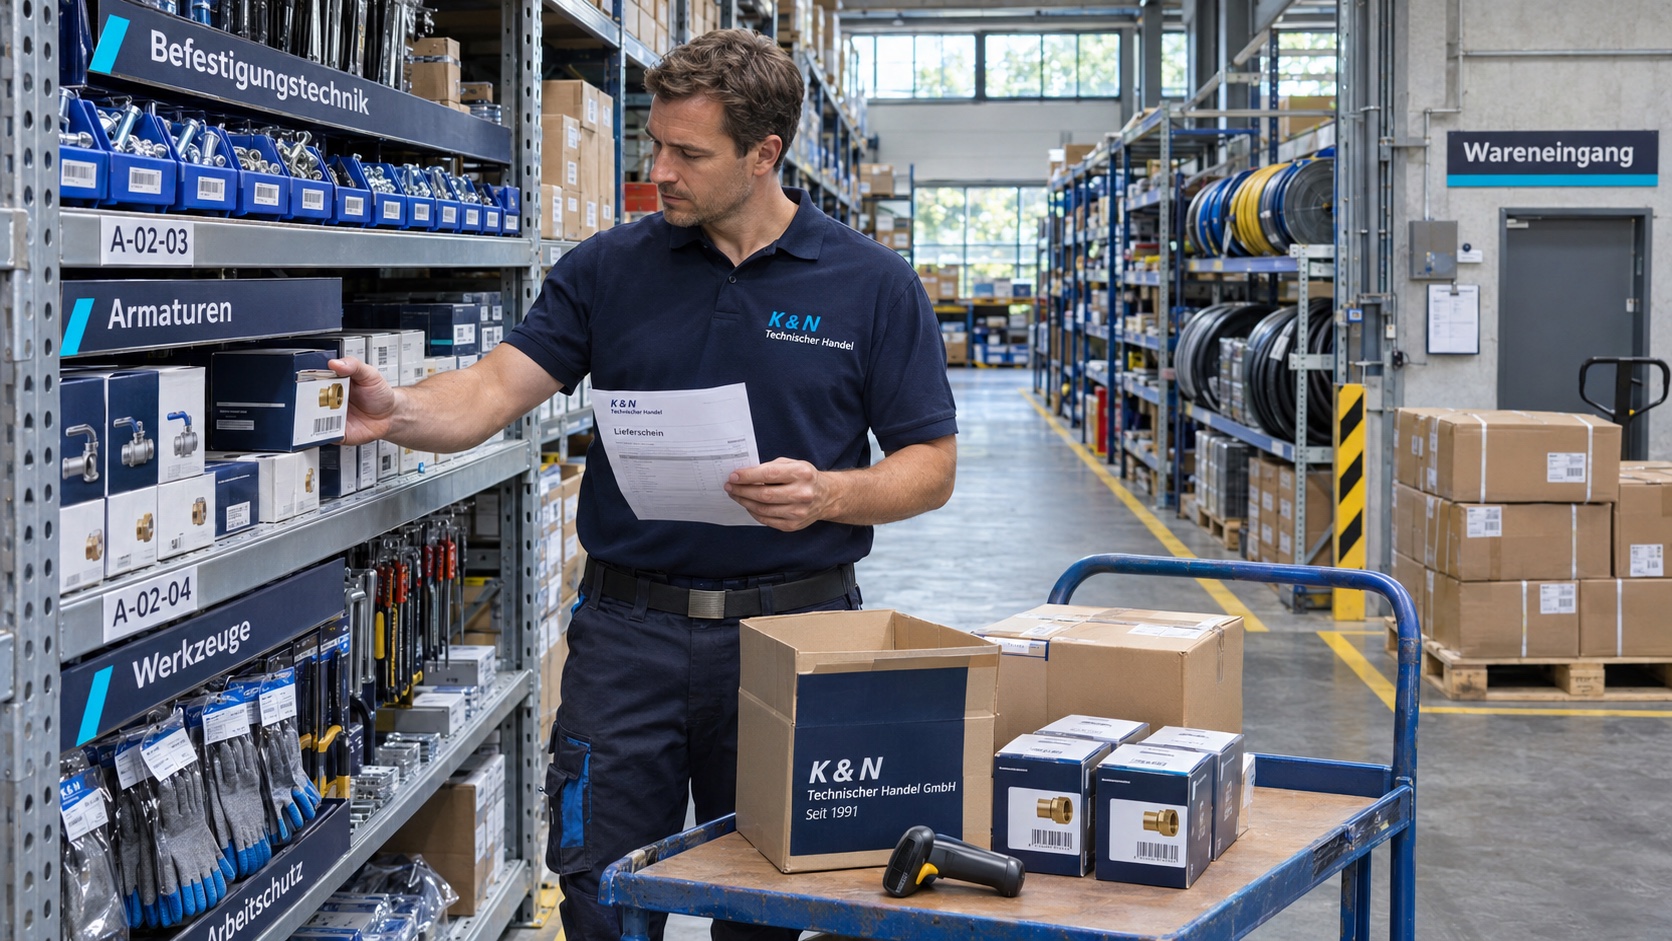
Im Lager liegen Werkzeuge, Befestigungstechnik, Schläuche, Armaturen und Arbeitsschutz als Verkaufsware bereit.
Wareneingänge, Lagerplätze und Entnahmen müssen korrekt gebucht sein. Verlässliche Bestände ermöglichen belastbare Lieferzusagen.
Beobachten statt vermuten
So sieht eine Beobachtung aus: Wir fragen nicht, wie es laufen soll, sondern schauen zu. Ein Angebot bei K & N, von der Anfrage bis zum Auftrag im System:
Lieferschein auf Papier, Buchung am Abend. Der Bestand stimmt erst am nächsten Tag.
Bei Teillieferungen gleicht der Innendienst Auftrag, Lieferschein und Rechnung von Hand ab.
Ändert sich ein Auftrag, muss das Lager die gedruckte Kommissionierliste von Hand korrigieren.
Beispielunternehmen: alle Beobachtungen sind erfunden. Ein Tag zeigt Ausschnitte, die Kette ist aus beobachteten Vorgängen und abgeschlossenen Aufträgen zusammengesetzt.
Beobachten statt vermuten
Der Kunde erhöht am Telefon die Menge. Jeder Schritt danach ist für sich vernünftig, und trotzdem wird am Ende zu wenig bestellt.
Beispielablauf, erfunden aus typischen Beobachtungen. Die Zahlen 10 und 12 stehen für irgendeine Menge.
Vom Bauchgefühl zum Befund
Jede Zahl im Bericht trägt ein Etikett. Eine Empfehlung ist nie stärker als die schwächste Zahl, auf der sie ruht.
Wir haben es beobachtet
Dokument oder Systemdaten
Aussage von Beteiligten
Stichprobe über zwei Wochen
Gemeinsam eingeschätzt
Festgelegter Wert
Ein Tag vor Ort zeigt Abläufe, keine Jahreswerte. Dauer, Menge und Häufigkeit liefert die Messphase.
Beobachtung
In 3 von 12 geprüften Aufträgen wurden Kunde und Positionen zweimal erfasst
Kennzahl
Anteil mehrfach erfasster Aufträge 25 %, bei 12 Fällen noch keine Aussage für das ganze Jahr
Befund
Daten werden an der Übergabe von Excel zur Warenwirtschaft erneut getippt, die Häufigkeit messen wir über zwei Wochen nach
Beispielwerte, alle Zahlen erfunden. Unsere Kennzahlen sind eigene Kennzahlen des Verfahrens, Definition im Bericht. Nach einem Tag nicht aussagbar: Saison, Monatsabschluss, seltene Sonderfälle.
Der Ausgangswert
Für die Jahresrechnung verbinden wir die Bearbeitungszeiten aus der Stichprobe mit belegten oder geschätzten Jahresmengen. Auch bei digitalen Abläufen bleibt ein Teil dieser Arbeit erforderlich.
Bewerteter Aufwand heute, berechnet mit 55 € je Stunde (Annahme).
Beispielrechnung mit angenommenen Mengen und Bearbeitungszeiten. 1.578 Stunden entsprechen rund 2,2 % der Jahresarbeitszeit von 45 Beschäftigten bei angenommenen 1.600 Stunden pro Person.
Was bedeutet das wirtschaftlich?
Im Beispiel K & N kostet die Einführung einmalig 96.800 € und danach 18.946 € im Jahr. Für das erste Betriebsjahr rechnen wir mit 25 % des späteren Jahresnutzens.
Dienstleister 44.000 €, Risikopuffer 8.800 €, eigener Aufwand 44.000 € (800 Stunden)
Lizenz 13.446 € (45 Nutzer), Betreuung 5.500 €
70 % des heutigen Aufwands.
Realisierung je Szenario: 30 / 50 / 70 %.
| Szenario | Abbau der Zeit in den Vorgängen | Nutzen im Jahr (voller Betrieb) | Amortisation ab Go-live |
|---|---|---|---|
| Vorsichtig | 21 % | 18.226 € | Keine Amortisation bei diesen Annahmen |
| Basisszenario | 35 % | 30.377 € | rund 126 Monate |
| Optimistisch | 49 % | 42.527 € | rund 65 Monate |
Für eine Amortisation in fünf Jahren braucht es im Vollbetrieb rund 45.100 € wirtschaftlichen Nutzen pro Jahr. Das entspricht 52 % des heutigen Zeitaufwands. Selbst das setzt voraus, dass jede frei werdende Stunde wirtschaftlich genutzt wird.
Beispielrechnung, alle Werte erfunden, ohne Verzinsung. Nicht eingerechnet: Schulung, zusätzliche Anlaufkosten, Hosting, Upgrades, interne Pflege, Förderung. Der Puffer von 20 % ist eine Planungsannahme. Abbau 21 %: eigene Umrechnung aus Fraunhofer IPA Lean Office 2010 (Selbstauskunft).
Was bedeutet das wirtschaftlich?
Die Tabelle zeigt drei Möglichkeiten, die jährliche Lücke zu schließen. Jede Zeile steht für eine eigene Modellrechnung.
| Möglichkeit | Basisszenario 14.700 € im Jahr | Vorsichtig 26.800 € im Jahr | Was wir beim Kunden messen |
|---|---|---|---|
| Deckungsbeitragsquote | 0,2 Prozentpunkte | 0,4 Prozentpunkte | Deckungsbeitrag im Verhältnis zum Umsatz |
| Mehr Aufträge | rund 1 zusätzlicher Auftrag | rund 2 zusätzliche Aufträge | Auslastung und unbearbeitete Anfragen |
| Fehler | 3 bis 6 vermiedene Zwischenfälle | 6 bis 11 vermiedene Zwischenfälle | Kosten für Expressversand, Retouren und Ersatzlieferungen nach Fehlpick oder Falschlieferung |
Je Lizenz weniger 299 € pro Jahr. Bei 300 statt 800 internen Stunden 27.500 € weniger Einmalkosten.
Abläufe zuerst klären. Das hält die Einführung gezielt klein. Schulung und Anlauf können zusätzliche Kosten verursachen.
Beispielrechnung, alle Werte erfunden. Angenommen sind 25 % Deckungsbeitrag, 62.500 € Auftragswert, 2.500 bis 5.000 € je Zwischenfall. Typische Umsatzrendite: 4,4 % (Bundesbank 2024) bis 7,5 % (KfW-Mittelstandspanel 2026, Berichtsjahr 2025).
Handlungsfelder
Drei von sechs Handlungsfeldern brauchen keine neue Software und kommen zuerst. Sortiert nach Wirkung, Aufwand und Risiko, jedes mit einer Messgröße.
Wer ändert, wer prüft, wer wird informiert, mit Stand und Datum
Messgröße: Anteil geänderter Aufträge mit dokumentierter Freigabe
Sonderfälle und Erfahrungswerte festhalten
Messgröße: Kalkulationen mit festgehaltenen Sonderfällen, Schritte ohne Vertretung
Klare Stufen statt Warten, bis die Geschäftsführung im Haus ist
Messgröße: Wartezeit auf Freigabe in Tagen
Ein gemeinsamer Datenstand statt Abtippen
Messgröße: Anteil mehrfach erfasster Felder je Beleg
Wareneingänge bei der Annahme und Entnahmen bei der Kommissionierung in der Warenwirtschaft erfassen.
Messgröße: Zeit zwischen Wareneingang und Buchung
Auftragsbestätigung, Kommissionierliste und Versandstatus aus demselben Datenstand erzeugen.
Messgröße: Anteil geänderter Aufträge mit aktueller Kommissionierliste vor Versand
Beispiel K & N. Die Reihenfolge zeigt die Priorität.
Ausblick · KI im technischen Großhandel
Nach dem Betriebsbefund hat K & N ein neues ERP eingeführt. Der Vertrieb nutzt den KI-Chat, um langsam verkaufte Lagerware gezielt anzubieten.
Der ERP-Chat findet Artikel mit hohem Bestand und wenigen Verkäufen.
Die KI begründet ihre Vorschläge mit bisherigen Käufen und passenden Anschlussartikeln.
Der Vertrieb prüft Bedarf, Menge und Preis und erstellt ein Angebot.
Fiktives Anwendungsbeispiel bei K & N
Was bekommen Sie konkret?
Das, was für K & N erfunden war, steht im echten Befund mit den Werten Ihres Unternehmens.
5.500 €
Kern 3.500 €, Messphase und wirtschaftliche Auswertung 2.000 €
3.500 €
Gleicher Umfang. Gegenleistung: ein anonymisierter Fallbericht mit Ihrer Freigabe, ein Feedbackgespräch von 60 Minuten, ein benannter Verantwortlicher für die Messphase.
Softwareauswahl, Einführung, Datenbereinigung, Schulung, Förderantrag, Einsparzusage, Bewertung einzelner Mitarbeiter, Rechts-, Steuer- und Datenschutzprüfung.
Unsere Spielregeln
Ein Befund, der nur zu unserem Produkt führt, wäre keiner. Deshalb gelten diese sechs Regeln.
Wir kennen unterschiedliche Technologien und Lösungswege. Unsere Empfehlung folgt Ihrem Bedarf, nicht einem einzelnen Produkt.
Für nichts im Bericht erhalten wir Geld von Dritten.
Handlungsfelder stehen als Anforderung, nicht als Produktwerbung.
Schriftlich, nicht als Anschlussverkauf.
Sie dürfen ihn an jeden Dritten weitergeben, auch an unsere Wettbewerber.
Manchmal ist die richtige Entscheidung eine technische Lösung, manchmal eine organisatorische Veränderung, manchmal vorerst nichts zu verändern.
Ihr nächster Schritt
Nennen Sie uns heute einen Ablauf, den Sie genauer ansehen möchten. Wir melden uns innerhalb von fünf Werktagen für ein kostenloses Gespräch von 60 Minuten.
Anhang 1
Bei 55 € je Stunde entsprechen 1.578 Stunden einem bewerteten Aufwand von 86.790 €. Das angenommene Potenzial von 70 % entspricht rund 1.105 Stunden bzw. 60.753 €.
| Nr | Vorgang | Bereich | Fälle oder Wochen pro Jahr | Minuten je Fall oder Woche | Stunden im Jahr |
|---|---|---|---|---|---|
| 1 | Anfrage eintragen, Angebot abtippen | Angebot und Auftrag | 300 | 30 | 150 |
| 2 | Auftrag im Warenwirtschaftssystem neu anlegen | Angebot und Auftrag | 120 | 30 | 60 |
| 3 | Artikel und Preise in Excel und im System doppelt pflegen | Angebot und Auftrag | 46 Wochen | 120 | 92 |
| 4 | Auftragsänderungen per Zuruf, Bestätigung neu erstellen | Angebot und Auftrag | 120 | 60 | 120 |
| 5 | Wareneingang von Papier buchen | Einkauf und Lager | 46 Wochen | 300 | 230 |
| 6 | Fehlbestände suchen und klären | Einkauf und Lager | 46 Wochen | 180 | 138 |
| 7 | Teillieferungen manuell abgleichen | Lieferung und Abrechnung | 120 | 120 | 240 |
| 8 | Lieferdaten zusammentragen und Rechnung erfassen | Lieferung und Abrechnung | 120 | 90 | 180 |
| 9 | Kommissionierlisten bei Änderungen aktualisieren | Versandplanung | 46 Wochen | 360 | 276 |
| 10 | Bedarfszettel in Bestellungen übertragen | Einkauf und Lager | 46 Wochen | 120 | 92 |
| Summe | 1.578 |
Jahresstunden = Fallzahl oder Wochenzahl × Minuten je Fall oder Woche ÷ 60. Alle Werte sind Modellannahmen.
Fälle zählen je Arbeitsschritt. Ein Auftrag kann mehrere Änderungen oder Teillieferungen auslösen.
Der Abgleich prüft gelieferte und offene Mengen. Die Rechnung übernimmt die geprüften Lieferdaten.
Anhang 2
Für K & N setzt die Beispielrechnung 96.800 € einmalig und 18.946 € laufende Kosten pro Jahr an.
Im Basismodell sind 800 interne Stunden zu je 55 € angesetzt. Bei 300 Stunden betragen die Einmalkosten 69.300 €, bei 1.900 Stunden 157.300 €.
Lizenzannahme: 45 Nutzer zu je 24,90 € im Monat. Hinzu kommen 50 Betreuungsstunden pro Jahr. Die Softwareauswahl bleibt offen.
Schulung, zusätzliche Anlaufkosten, Hosting, Upgrades, interne Pflege und Förderung liegen außerhalb der Rechnung. Das Modell setzt eine standardnahe Einführung mit begrenztem Umfang voraus.
Kosten, Stundensätze und Risikopuffer sind Modellannahmen.
Anhang 3
Die Beteiligten erfassen ausgewählte Vorgänge an vorher festgelegten Tagen innerhalb von zwei Wochen.
Beispiel mit 60 unabhängig ausgewählten Vorgängen und 0 beobachteten Fehlern. Die einseitige 95-%-Obergrenze für die Fehlerquote liegt bei rund 5 %.
Anhang 4
Die Tabelle zeigt die Modellannahmen für K & N und die Quellen, die bei ihrer Wahl als Orientierung dienten.
| Aussage | Grundlage | Art | Verwendung |
|---|---|---|---|
| 21 %, 35 % oder 49 % weniger Zeitaufwand | Fraunhofer IPA Lean Office 2010: 350 Unternehmen, Selbstauskunft, Verwaltungsprozesse | Modellszenarien | Die Studie dient als Anhaltspunkt für das vorsichtige Szenario mit 21 %. |
| Stundensatz 55 € | Nettoarbeitskosten Produzierendes Gewerbe Thüringen 37,46 € je Stunde (2024, Thüringer Landesamt für Statistik, Meldung vom 05.11.2026) geteilt durch 70 % Produktivzeit ergibt 53,51 €, gerundet auf 55 €. Für Betriebe mit 10 bis 49 Beschäftigten nennt das Landesamt 31,92 € | Gerundete Modellannahme | Industriewert als Orientierung für den Stundensatz im Handelsbeispiel |
| Ø Auftragswert 62.500 € | 7,5 Mio. € Jahresumsatz geteilt durch 120 Aufträge im Jahr | Fiktive Unternehmensdaten | Basis für den Deckungsbeitrag je zusätzlichem Auftrag |
| Umsatzrendite 4,4 bis 7,5 % | Bundesbank, Berichtsjahr 2024 (4,4 %); KfW-Mittelstandspanel 2026, Berichtsjahr 2025 (7,5 %) | Originalquellen | Einordnung |
| Dienstleister 44.000 € | Mitte einer Portalspanne von 14.000 bis 74.000 € | Sekundärquelle | Annahme |
| Lizenz 24,90 € je Nutzer und Monat | Standardtarif laut Vergleichsportal | Modellannahme | Vor Angebot prüfen |
| Risikopuffer 20 % | Planungsannahme | Eigene Annahme | Gesetzt |
Beim Kunden erheben wir Bearbeitungszeiten, Fehlerkosten, Engpässe und Deckungsbeiträge je Auftrag.
Anhang 5, Ausblick
Drei Einsatzmöglichkeiten für KI im technischen Großhandel.
Kundenanfragen enthalten oft Fremdnummern oder Freitext. KI schlägt passende Artikel aus dem Sortiment vor. Der Vertrieb prüft Norm, Maße und Werkstoff.
Im Pilot mit echten Anfragen prüfen, wie oft der erste Vorschlag passt.
Wie viel Zeit kostet die Artikelzuordnung pro Anfrage?
Fehlt die ETIM-Klasse, fehlt die ETIM-basierte Zuordnung im Shop. KI kann Klassen vorschlagen. Eine Fachkraft prüft Klasse und Pflichtmerkmale stichprobenartig.
Stand: Pilot. Ergebnisse bisher von Anbietern, unser eigener Ablauf ist im Aufbau.
Bei wie vielen Ihrer Artikel fehlt heute die Klasse oder Kategorie?
Auskunft in normaler Sprache gibt es als Funktion. Wie verlässlich sie auf Ihren Daten ist, prüfen wir stichprobenartig gegen den Standardbericht.
Stand: Verfügbar, Verlässlichkeit unabhängig kaum gemessen.
Welche Bestands- oder Auftragsauskunft brauchen Sie regelmäßig?
Eindeutige Artikelnummern und gepflegte Merkmale erleichtern die Zuordnung. Für Bestandsauskünfte braucht es zusätzlich aktuelle Lagerdaten.
Der Ausblick ergänzt die Wirtschaftlichkeitsrechnung.
Essential cookies are required for the website to work. Optional cookies help us improve content and reach. Learn more in our privacy policy.